
Crise de régime : la Vᵉ République à un moment tocquevillien ?
L'érosion contemporaine du consentement à l'impôt rappelle celle qui prépara la chute de l'Ancien Régime. Toujours pertinente pour lire la crise de régime de la Ve République, l'analyse de Tocqueville montre également que seul le choix d'une relégitimation des institutions pourrait permettre d'en sortir.
« L’histoire est une galerie de tableaux où il y a peu d’originaux et beaucoup de copies1. » La formule de Tocqueville, dans L’Ancien Régime et la Révolution, pourrait servir d’exergue à l’histoire politique française. Révolutions, restaurations, chutes de régimes, longues séquences d’usure où le pouvoir demeure légal tout en cessant peu à peu d’être pleinement légitime : à travers la variété des constitutions et des majorités, les mêmes mécanismes réapparaissent, comme si notre histoire rejouait sans cesse, sous des formes nouvelles, un nombre limité de drames politiques.
Une « crise de régime » n’est pas une question strictement juridique. Un régime peut demeurer conforme à ses textes fondamentaux – c’est le cas de la Vᵉ République aujourd’hui comme de la IVᵉ hier – tout en voyant sa légitimité contestée au point d’entrer en crise. Comme le rappelle David Beetham en prolongeant Max Weber2, la légitimité repose à la fois sur la validité légale du pouvoir, sur le caractère justifiable de ses règles au regard de croyances partagées, et sur le consentement effectif des gouvernés. La défaillance de l’une de ces dimensions suffit à l’entamer, chacune ayant du reste sa forme propre d’illégitimité : l’illégalité, le déficit de justification, ou la délégitimation par retrait du consentement. La crise désigne alors le moment où l’ordre institutionnel ne parvient plus réellement à encadrer les antagonismes, à préserver le consentement à la règle commune, ni à assurer durablement le gouvernement du pays autrement que par l’inertie, la contrainte ou le contournement.
Parmi les ressorts de ces crises, l’un revient avec une constance frappante dans notre histoire politique : la conjonction d’un endettement devenu endémique et d’une répartition de la charge ressentie comme arbitraire, qui détache le contribuable du régime qui le gouverne. Sur ce point comme sur d’autres, la description de Tocqueville des causes de la chute de l’Ancien Régime résonne particulièrement avec les débats qui traversent actuellement la Vᵉ République.
Réformer l’impôt sans abolir les privilèges
Au milieu des années 1780, l’État vit sur une dette lourde et des anticipations de trésorerie permanentes, s’appuyant sur la Caisse d’escompte (1776) comme relais de liquidité du Trésor3. En février 1787, Calonne, contrôleur général des finances, propose devant l’Assemblée des notables une réforme « révolutionnaire » : un « grand impôt en nature à la Vauban, qui éteindrait peu à peu les autres impôts », dont le produit serait réparti par des assemblées provinciales élues, assorti d’un plafond des tailles, d’une subvention territoriale payée par tous les propriétaires fonciers et du remplacement de la corvée par une taxe. Les notables refusent l’impôt territorial, et alors que Calonne défend un impôt proportionnel et sans immunité, qui ferait donc fi des privilèges, le roi le renvoie le 8 avril 1787 sous la pression de la noblesse. En mai 1788, les édits Lamoignon court-circuitent les corps intermédiaires en supprimant les remontrances et en créant une cour plénière. La Journée des Tuiles à Grenoble (7 juin 1788) cristallise l’opposition. Faute de pouvoir lever l’impôt dans les formes anciennes, la monarchie désacralise elle-même la procédure qui fonde son pouvoir.
Après l’annonce d’un élargissement de capital et les rumeurs entourant la réforme de Calonne, des retraits massifs et un cours forcé (suspension de la convertibilité des billets) sapent la confiance dans la monnaie. Loménie de Brienne démissionne fin août 1788, Necker revient, et la Couronne annonce la convocation des États généraux pour 1789. Faute de pouvoir inventer de nouvelles formes d’imposition sans le consentement des ordres, le roi est contraint de rouvrir la délibération. Or, cette réouverture, parce qu’elle survient trop tard et sous la pression, se transforme en mise en accusation du régime tout entier.
Le pouvoir prépare souvent lui-même sa chute en prétendant se réformer. « Louis XVI, pendant tout le cours de son règne, ne fit que parler de réformes à faire. (…) [Certaines] changèrent brusquement et sans préparations suffisantes des habitudes anciennes et respectées, et violentèrent parfois des droits acquis. Elles préparèrent ainsi la Révolution bien moins encore en abattant ce qui lui faisait obstacle qu’en montrant au peuple comment on pouvait s’y prendre pour la faire4. »
L’impôt injuste, ou la dissolution silencieuse du consentement
L’impôt n’est pas qu’une affaire de recettes : il est aussi le révélateur du pacte social. Tocqueville note qu’« à mesure que les besoins du trésor public croissent avec les attributions du pouvoir central, la taille s’étend et se diversifie ; bientôt elle est décuplée, et toutes les nouvelles taxes deviennent des tailles. Chaque année l’inégalité d’impôt sépare donc les classes et isole les hommes plus profondément qu’ils n’avaient été isolés jusque-là5. » L’injustice fiscale nuit au consentement à l’impôt et, in fine, au consentement à l’État : c’est à ce titre que la Révolution française constitue une « révolution du consentement » en matière fiscale6.
L’impôt n’est pas qu’une affaire de recettes : il est aussi le révélateur du pacte social.
Cette érosion est d’autant plus dangereuse qu’elle est silencieuse avant d’être brutale. Tocqueville en décrit la logique politique avec précision : « du moment que l’impôt avait pour objet, non d’atteindre les plus capables de le payer, mais les plus incapables de s’en défendre, on devait être amené à cette conséquence monstrueuse de l’épargner au riche et d’en charger le pauvre. On assure que Mazarin, manquant d’argent, imagina d’établir une taxe sur les principales maisons de Paris, mais qu’ayant rencontré dans les intéressés quelque résistance, il se borna à ajouter les cinq millions dont il avait besoin au brevet général de la taille. Il voulait imposer les citoyens les plus opulents ; il se trouva avoir imposé les plus misérables ; mais le trésor n’y perdit rien7. » Cette fuite en avant engendre une inventivité administrative qui finit par se retourner contre le régime : « le produit de taxes si mal réparties avait des limites, et les besoins des princes n’en avaient plus. Cependant ils ne voulaient ni convoquer les États pour en obtenir des subsides, ni provoquer la noblesse, en l’imposant, à réclamer la convocation de ces assemblées. De là vint cette prodigieuse et malfaisante fécondité de l’esprit financier, qui caractérise si singulièrement l’administration des deniers publics durant les trois derniers siècles de la monarchie. »
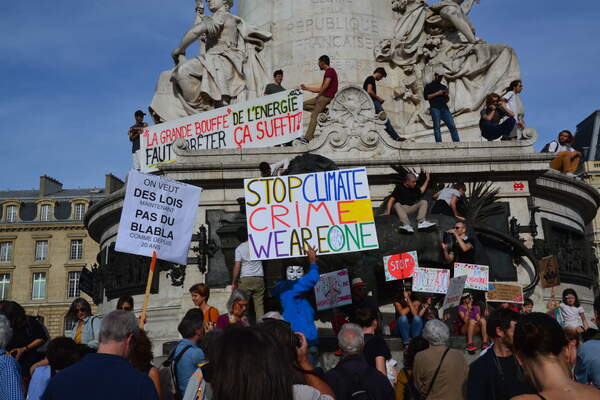
Les années plus récentes font écho à cette situation. En 2018, la hausse programmée de la taxe carbone intervient au moment même où l’ISF se transforme en IFI, nourrissant la perception d’un traitement favorable aux très hauts patrimoines, en s’appuyant sur un argument d’efficacité que les évaluations ultérieures ne sont pas parvenues à étayer8. Comme Mazarin renonçant à taxer les hôtels parisiens pour reporter la charge sur la taille, l’exécutif a touché au levier le plus visible pour ceux qui ne peuvent généralement pas faire autrement que prendre leur véhicule, tout en allégeant simultanément la charge des plus fortunés. La résistance a surgi ailleurs, hors de toute médiation institutionnelle, sur les ronds-points : le gel de la taxe a fait de cet épisode un cas d’école d’instrument budgétaire mis en œuvre sans consentement suffisant.
Lorsqu’un régime refuse de traiter une demande dans ses propres institutions, il valide de facto un autre mode de légitimation : la rue. En 1847-1848, l’opposition, privée du droit de réunion, contourne l’interdiction par la campagne des banquets. L’interdiction du grand banquet parisien, le 22 février 1848, déclenche l’insurrection qui emporte la monarchie de Juillet9. En déportant la délibération hors de l’arène parlementaire, le pouvoir avait fait de la rue l’arène de substitution. C’est ce que rejouent les mobilisations sociales, près de deux siècles plus tard et sur fond de mise à l’écart du Parlement à travers les outils du « parlementarisme rationalisé », ou encore des organisations syndicales, consultées a posteriori ou de manière formelle uniquement, alors que les décisions sont déjà prises.
Depuis 2024-2025, la proposition de « taxe Zucman » (impôt minimum de 2 % sur les patrimoines supérieurs à 100 M€) entend restaurer une égalité devant l’impôt dévoyée par l’optimisation via les holdings patrimoniales. Elle s’appuie sur l’observation d’inégalités fiscales croissantes entre les foyers modestes et les plus fortunés10. Dans la loi de finances pour 2026, le gouvernement lui a préféré une version plus limitée, relançant le débat sur l’équité de l’assiette, autrement dit sur la légitimité de la règle fiscale en contexte de tensions budgétaires. Or, dans un régime démocratique, l’équité perçue de la fiscalité est une condition du consentement à l’ajustement budgétaire11. La « malfaisante fécondité de l’esprit financier » n’a pas disparu : elle a changé de forme, des fermes générales aux dépenses fiscales et aux montages en holdings. Le ressort demeure : un système dont la complexité sert les mieux dotés finit par délégitimer l’autorité qui le maintient, et provoque une colère d’abord sourde, avant de se traduire dans la rue ou dans les urnes par un vote de sanction.
Du consentement à l’impôt à l’impossible budget
Cette érosion ne reste pas cantonnée à la fiscalité : elle gagne l’architecture même du pouvoir. La centralisation, que Tocqueville tient pour une tentation structurelle des sociétés démocratiques, se lit aujourd’hui jusque dans les finances locales. Après la suppression de la taxe d’habitation sur les résidences principales, celle de la cotisation sur la valeur ajoutée des entreprises (CVAE) a relancé, selon un rapport public, le débat sur « la perte d’autonomie financière des collectivités territoriales12 », le socle de la CVAE étant remplacé par des fractions de TVA et un fonds national d’attractivité des territoires. Les élus locaux conservent des responsabilités importantes mais des marges sur le pouvoir de taux plus étroites, leurs ressources étant désormais déterminées, compensées ou régularisées par l’État, avec un poids croissant des dotations et transferts d’impôts par rapport aux anciens impôts locaux. Ce que Tocqueville décrivait comme le maintien des formes accompagné du retrait de la substance trouve là une résonance contemporaine.
Ce que Tocqueville décrivait comme le maintien des formes accompagné du retrait de la substance trouve là une résonance contemporaine.
Surtout, le consentement à l’impôt se joue désormais au cœur de l’État, dans l’incapacité à voter un budget. La dissolution de juin 2024 a produit une Assemblée de trois blocs sans majorité absolue. Depuis, quatre gouvernements se sont succédé en un peu plus d’un an. Comme sous la IVᵉ République et ses vingt-quatre gouvernements en douze ans, le pays voit défiler des coalitions éphémères, assemblées dans l’urgence et défaites au premier budget. Comme sous l’Ancien Régime, le pouvoir central tente de gouverner seul ce qu’il ne peut plus gouverner avec le Parlement, ce qui ne fait qu’aggraver la crise de légitimité.
La « guerre perpétuelle de prétentions et d’entreprises13 » décrite par Turgot et reprise par Tocqueville se rejoue ainsi dans l’impossibilité, pour trois blocs que tout sépare, de s’accorder sur la question la plus fondamentale du consentement à l’impôt. La vieille tentation du « maître qui intervient » resurgit : hyper-présidentialisation, recours à l’article 49 alinéa 3, appel à un « Premier ministre technique », voire attente d’un pouvoir personnel porté par les urnes à mesure que le régime s’enfonce dans la crise et que la surenchère populiste en accélère la chute.
Révolution ou décrochage démocratique ?
La Vᵉ République n’est pas l’Ancien Régime : elle dispose d’amortisseurs que la monarchie absolue ignorait – suffrage universel, alternance, presse libre, décentralisation, contrôle juridictionnel. Toutefois, ces amortisseurs ne fonctionnent que si le pouvoir respecte sincèrement leur fonctionnement. Lorsque la charge fiscale pèse d’abord sur ceux qui peuvent le moins s’y soustraire, que l’autonomie financière locale se réduit pendant que les responsabilités demeurent, et que l’impôt, par le budget, devient le domaine où le régime fait montre de son impuissance, les conditions d’une crise de régime sont réunies.
À cette érosion verticale s’ajoute une crise horizontale : un régime ne se délégitime pas seulement parce qu’il est injuste ou trop centralisé. Il se délégitime aussi lorsqu’il donne le spectacle durable de son impuissance à décider, à arbitrer et à durer. La crise de régime ne prend pas nécessairement la forme spectaculaire d’une révolution. Dans une démocratie contemporaine, elle revêt souvent les traits, plus diffus et donc plus insidieux, d’un décrochage démocratique : abstention massive, défiance généralisée envers les institutions, brutalisation du débat public, discrédit du compromis, tentation permanente de la rue, du référendum plébiscitaire ou de l’homme providentiel. Or, ce n’est jamais la misère seule qui emporte les régimes. C’est le moment où une société cesse de croire que ses institutions sont justes et capables d’entendre les griefs qui leur sont adressés, au premier rang desquels une charge fiscale inégalement répartie. Le moment tocquevillien que nous vivons est peut-être moins celui de la chute que celui du choix. Ou bien le régime revitalise ce qui lui reste de consentement et de délibération véritable, ou bien il continue d’épuiser ses propres appuis en croyant se renforcer, jusqu’à découvrir, comme chaque régime avant lui, qu’il a lui-même enseigné au pays « comment se passer de lui ».
- 1. Alexis de Tocqueville, L’Ancien Régime et la Révolution, livre II, ch. VI, GF Flammarion, p. 158.
- 2. D. Beetham, The Legitimation of Power, 1990, prolongeant Max Weber, Économie et société, 1921.
- 3. Voir H. Méthivier, L’Ancien Régime en France, PUF, 1997, ch. XIII (« L’expérience Calonne »).
- 4. Tocqueville, op. cit., livre III, ch. VI, p. 278.
- 5. Ibid., livre II, ch. X, p. 192.
- 6. N. Delalande, Les Batailles de l’impôt. Consentement et résistances de 1789 à nos jours, Le Seuil, 2011, ch. I.
- 7. Ibid., p. 192 (pour cette citation et la suivante).
- 8. France Stratégie, « Comité d’évaluation des réformes de la fiscalité du capital - Rapport final » [en ligne], oct. 2023 ; Cour des comptes, « L’impôt sur la fortune immobilière » [en ligne], févr. 2024.
- 9. S. Charléty, Histoire de la monarchie de Juillet, Perrin, 2018, ch. V (« La révolution de février »).
- 10. Insee, « Éclairages : des analyses sur les hauts et très hauts revenus et patrimoines », Portrait social, éd. 2025.
- 11. G. Blondy et P. C. Boyer, « Le consentement à l’impôt en France : idées reçues et limites de la connaissance », Action publique, 2025/3.
- 12. IGF, « Territorialisation de la compensation de la CVAE » [en ligne], mai 2023, p. 3.
- 13. Tocqueville, op. cit., livre II, ch. X, p. 198.